
Achat immobilier comptant : quel justificatif fournir ?
 Arthur
•
20 septembre 2026
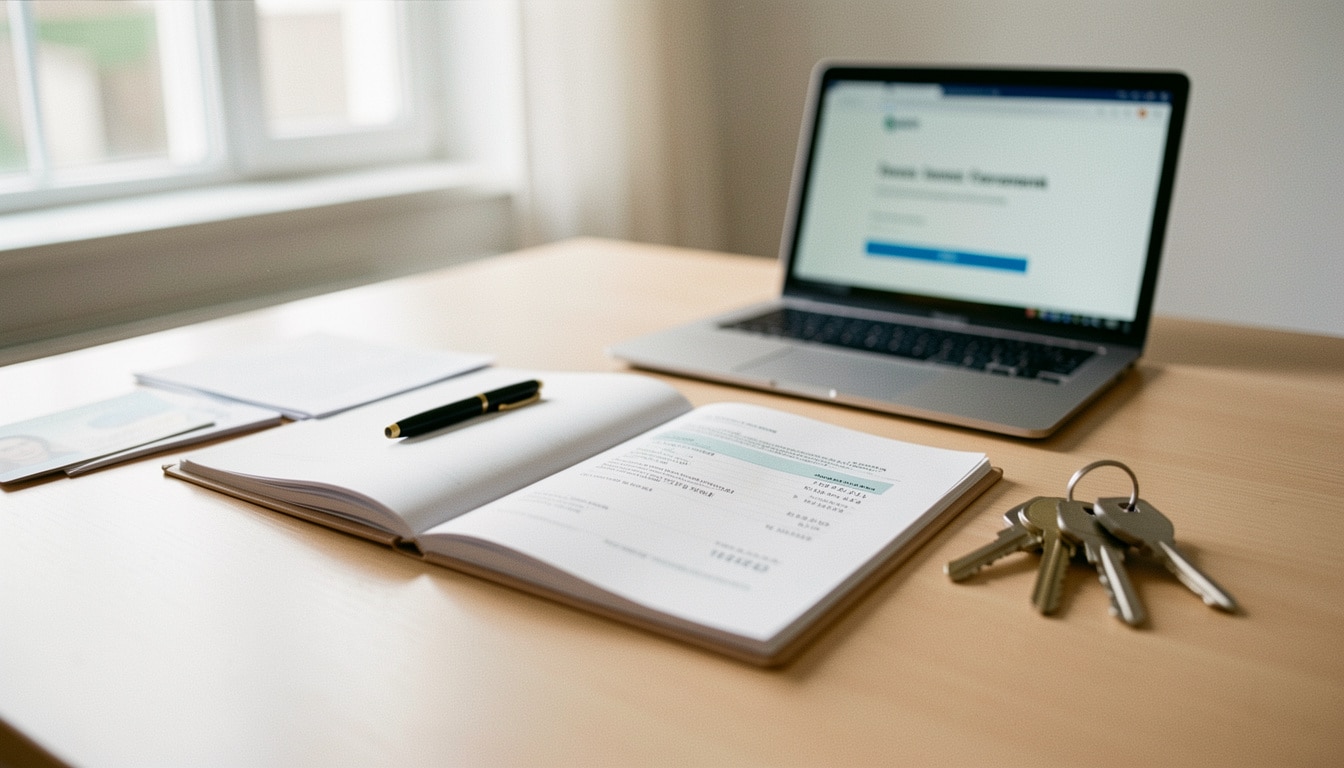
Vous avez peut-être déjà entendu un vendeur dire : “Si vous payez sans banque, montrez-moi au moins que l’argent existe.” Dans une vente, cette demande revient souvent, surtout quand le dossier avance vite et que chacun veut éviter les mauvaises surprises. Le sujet de l’achat immobilier comptant justificatif représente alors un point clé : il explique comment prouver votre capacité à payer, pourquoi cette vérification rassure et comment elle facilite la suite du dossier. Bien préparé, ce document permet de gagner du temps, de crédibiliser votre offre et d’éviter qu’une transaction ne bloque au dernier moment.
En pratique, l’objectif est simple : montrer une preuve claire, cohérente et vérifiable de vos fonds. Le notaire, l’agence et parfois le vendeur veulent comprendre l’origine de la somme, l’identité de l’acquéreur et la logique du financement. C’est souvent ce détail qui transforme une offre intéressante en dossier accepté.
Comprendre le paiement comptant en immobilier
Quand vous achetez sans emprunt, vous payez le bien avec votre propre capital, sans passer par un crédit. Dans l’immobilier, ce mode de règlement séduit parce qu’il simplifie l’achat et réduit les étapes administratives. Un acquéreur peut ainsi répondre plus vite, surtout si ses fonds sont déjà disponibles sur un compte identifié. L’avantage principal tient à la lisibilité du dossier : moins d’intermédiaires, moins d’attente, moins d’incertitude. Pour un achat immobilier comptant justificatif, l’idée n’est pas seulement de dire “j’ai l’argent”, mais de montrer pourquoi votre dossier tient la route.
La différence avec un achat à crédit est très concrète. Le paiement comptant se fait immédiatement avec des fonds déjà mobilisables, alors qu’un prêt suppose l’accord d’une banque. Le crédit ajoute des délais, des conditions et parfois une clause suspensive. Le comptant, lui, rassure souvent le vendeur parce qu’il limite le risque d’échec. Dans un marché tendu, à Lyon, Nantes ou Bordeaux, cela peut faire la différence.
Ce que signifie vraiment acheter sans prêt
Acheter sans prêt, c’est financer l’opération avec une épargne, une vente précédente ou des liquidités déjà disponibles. Vous ne demandez pas à la banque de porter le projet à votre place. En pratique, cela peut concerner un appartement à 180 000 euros, une maison familiale ou un petit investissement. Le vocabulaire est simple : paiement comptant, achat comptant, achat sans crédit. Pour l’acheteur, cela évite l’attente liée à l’accord bancaire.
Ce que le vendeur comprend quand l’offre est comptante
Le vendeur comprend surtout que votre offre est plus lisible et potentiellement plus rapide. Il y voit un acquéreur capable d’aller jusqu’au bout, sans dépendre d’un prêt. Cela peut renforcer votre position dans la négociation, notamment si la vente doit aboutir en moins de 60 jours. Le message envoyé est clair : votre dossier est solide et votre financement n’a rien d’hypothétique.
Pourquoi le justificatif de fonds devient indispensable
Dès qu’une somme importante circule, la demande de preuve devient logique. Le vendeur veut être rassuré, le notaire veut sécuriser la transaction, et l’agence cherche à éviter les offres fantômes. La preuve sert aussi à vérifier que les fonds ne proviennent pas d’une source incohérente. En pratique, le justificatif de fonds n’est pas un caprice administratif : c’est une attestation de sérieux. Quand le dossier concerne un achat immobilier comptant justificatif, la demande devient presque systématique, surtout si la somme dépasse 100 000 euros.
Voici pourquoi cette preuve est demandée :
- elle permet de vérifier que l’argent est réellement disponible ;
- elle aide à sécuriser la transaction avant le compromis ;
- elle rassure le vendeur sur la capacité à accepter l’offre ;
- elle facilite le contrôle du notaire sur l’origine des fonds.
Dans certains cas, la preuve devient quasi obligatoire : achat sans prêt, fonds issus d’une vente récente, ou montant important réparti sur plusieurs comptes. Une attestation bancaire datée du jour, mentionnant la somme disponible et le nom du titulaire, est souvent attendue pour lever les doutes.
Ce que la preuve rassure exactement
La preuve rassure sur trois points : la disponibilité de l’argent, la cohérence du dossier et la stabilité de votre engagement. Elle évite qu’un vendeur perde du temps avec une offre fragile. Elle aide aussi le notaire à vérifier que la transaction ne cache rien d’inhabituel. En clair, elle transforme une intention en engagement crédible.
À quel moment elle est demandée dans le dossier
La demande peut arriver dès l’offre d’achat, puis être confirmée au compromis. Le notaire la réclame souvent avant de préparer l’acte, surtout si le dossier doit aller vite. Plus vous répondez tôt, moins le délai s’allonge. Dans les dossiers fluides, une attestation envoyée sous 24 heures suffit parfois à débloquer la suite.
Les documents à préparer pour convaincre rapidement
Pour convaincre sans perdre de temps, il faut un dossier lisible, complet et cohérent. Les professionnels regardent d’abord l’identité, puis la disponibilité des fonds, puis l’origine de la somme. Si votre épargne est répartie sur plusieurs lignes, mieux vaut l’expliquer clairement. Une copie nette, datée et bien nommée évite des allers-retours inutiles. Dans un achat immobilier comptant justificatif, la présentation compte presque autant que le contenu : un dossier brouillon peut retarder la réponse de plusieurs jours.
Les 5 documents les plus utiles sont les suivants :
- une copie de votre pièce d’identité ;
- une attestation bancaire de disponibilité des fonds ;
- un relevé récent montrant la ligne d’épargne ;
- un justificatif de l’origine de la somme si nécessaire ;
- une copie du compromis ou de l’offre pour contextualiser le dossier.
| Document | Utilité | Priorité |
|---|---|---|
| Attestation bancaire | Prouve la disponibilité immédiate | Très élevée |
| Copie d’identité | Vérifie le titulaire du compte | Élevée |
| Relevé d’épargne | Montre la cohérence des fonds | Élevée |
| Justificatif d’origine | Explique la provenance | Selon le cas |
Les pièces bancaires les plus convaincantes restent celles qui portent un nom, une date et une somme précise. Une ligne d’épargne claire, un compte créditeur et une attestation signée font gagner un temps précieux.
Les pièces bancaires les plus convaincantes
Un relevé récent, une attestation de solde et une copie de virement entrant constituent souvent le trio le plus efficace. Si l’argent vient d’une vente ou d’une donation, ajoutez le document qui le prouve. Plus la chaîne est simple, plus votre dossier inspire confiance.
Les erreurs de présentation qui ralentissent le dossier
Les erreurs les plus fréquentes sont les fichiers flous, les documents sans date et les montants incomplets. Un dossier dispersé sur dix pièces mal nommées fait perdre du temps. Pour faire avancer la vente, regroupez tout dans un seul envoi et gardez une version prête à recevoir une demande complémentaire.
Comment sécuriser la transaction du premier échange à la signature
Une transaction bien menée suit une logique simple : premier contact, offre, compromis, puis acte authentique. À chaque étape, le notaire vérifie que la vente reste cohérente avec les fonds annoncés. Cette vigilance protège les deux parties et limite les blocages de dernière minute. Dans un achat immobilier comptant justificatif, la sécurité juridique repose sur des preuves claires, pas sur des promesses. C’est ce qui permet de répondre vite et d’éviter qu’un cas mal préparé ne fasse perdre plusieurs semaines.
Le déroulé se fait généralement en 4 étapes :
- vous transmettez une offre claire avec vos éléments financiers ;
- le vendeur accepte ou négocie selon la solidité du dossier ;
- le notaire prépare le compromis et vérifie les pièces ;
- l’acte authentique est signé après contrôle final des fonds.
Le notaire joue ici un rôle central : il vérifie l’identité, la cohérence des sommes et la conformité de la vente. Il peut demander une preuve complémentaire si un délai paraît anormal ou si une condition manque. Cette vigilance protège contre les erreurs, les fraudes et les annulations tardives.
Du premier contact à l’offre d’achat
Dès le premier échange, mieux vaut annoncer clairement que votre financement est disponible. Cela évite les malentendus et rassure le vendeur. Une offre précise, accompagnée d’une preuve simple, montre que vous savez répondre rapidement. Dans bien des cas, ce premier signal suffit à faire avancer la transaction.
Du compromis à l’acte authentique
Entre le compromis et la signature finale, le notaire vérifie la cohérence du dossier, les délais et la disponibilité effective de l’argent. Si une condition manque, il vous la signale. Ce contrôle protège la vente et réduit le risque d’un report de plusieurs jours, voire de deux semaines.
Avantages, limites et arbitrages patrimoniaux
Payer comptant offre un avantage immédiat : vous évitez les intérêts d’emprunt et simplifiez l’investissement. Pour un achat locatif ou une résidence principale, cette stratégie peut réduire le coût global et accélérer la signature. Elle renforce aussi votre crédibilité face au vendeur. Mais l’intérêt n’est pas uniquement psychologique : un apport important peut aussi servir à négocier le prix ou les délais. Quand l’achat immobilier comptant justificatif est bien préparé, il devient un vrai argument financier. Pour approfondir ce sujet, consultez notre guide sur achat immobilier comptant notaire.
Voici les 4 principaux avantages :
- absence d’intérêts liés au crédit ;
- dossier plus rapide à traiter ;
- meilleure position dans la négociation ;
- moins de dépendance à la banque et à ses délais.
Il existe aussi 3 limites à connaître : vous immobilisez beaucoup de capital, vous perdez l’effet de levier du crédit, et vous réduisez votre trésorerie de sécurité. Si les taux sont bas, un emprunt peut parfois rester plus intéressant. Si les taux montent, le comptant reprend de l’attrait. L’arbitrage dépend donc de votre profil patrimonial, de votre horizon d’investissement et de votre besoin d’assurance financière.
Quand payer comptant peut vraiment aider
Le paiement comptant aide surtout quand vous voulez conclure vite, acheter un bien convoité ou éviter les frais d’un prêt. Il peut être très pertinent si votre apport est déjà disponible et que votre stratégie vise la simplicité. Pour un projet patrimonial clair, c’est souvent un vrai avantage.
Quand garder de la trésorerie reste plus prudent
Conserver de la trésorerie reste prudent si vous anticipez des travaux, un imprévu de santé ou un autre investissement dans l’année. Un emprunt peut alors préserver votre souplesse. L’idée n’est pas de tout payer, mais de garder l’équilibre entre coût, assurance et confort financier.
Les cas pratiques à connaître avant de se lancer
Sur le terrain, les situations sont rarement parfaites. Certains acheteurs disposent de fonds sur trois comptes, d’autres reçoivent une donation, d’autres encore vendent un bien la même année. Le point commun reste la même exigence : prouver l’origine des fonds et l’identité du titulaire. Dans un achat immobilier comptant justificatif, un dossier partiel peut passer, à condition d’être expliqué proprement. Le vendeur veut comprendre, pas deviner.
Les 4 situations les plus courantes sont :
- fonds issus d’une épargne accumulée sur plusieurs années ;
- argent provenant de la vente d’un logement ou d’un terrain ;
- donation familiale avec justificatif notarié ;
- capital réparti sur plusieurs comptes, dont un compte courant et une ligne d’épargne.
Si vos fonds sont dispersés, centralisez-les autant que possible avant la signature. Si l’origine est atypique, préparez une attestation ou un document notarié. Plus vous anticipez, plus le délai reste court. Une réponse claire sous 48 heures évite souvent un blocage inutile.
Fonds dispersés sur plusieurs comptes
Quand l’argent est réparti, le plus simple est de fournir les relevés utiles et une explication chronologique. Montrez d’où vient chaque somme, puis comment elle se retrouve disponible. Cette ligne narrative rassure le notaire et l’acquéreur, surtout si le vendeur demande une confirmation rapide.
Justificatif incomplet ou non standard
Un justificatif incomplet n’est pas forcément bloquant, mais il faut répondre vite. Ajoutez ce qui manque : copie d’identité, attestation bancaire ou relevé complémentaire. Si le format est inhabituel, demandez à votre banque une version plus lisible. Le but est d’éviter toute ambiguïté sur l’origine et la disponibilité des fonds.
FAQ – Questions fréquentes sur le paiement comptant et ses justificatifs
Quelle preuve faut-il fournir pour un achat comptant ?
La preuve la plus simple est une attestation bancaire récente, complétée si besoin par un relevé ou un document sur l’origine des fonds. Elle doit montrer votre identité, le montant disponible et la date de délivrance.
Le vendeur peut-il exiger une attestation bancaire ?
Oui, le vendeur peut demander une attestation pour se rassurer avant d’accepter une offre. Cette preuve sert à vérifier que votre achat est crédible et que la transaction a de vraies chances d’aboutir.
Que faire si les fonds viennent de plusieurs comptes ?
Fournissez les relevés utiles, puis une synthèse claire montrant comment les fonds se regroupent. Le notaire apprécie une preuve lisible de l’origine et de l’identité du titulaire, surtout si le délai est serré.
Le notaire vérifie-t-il l’origine de l’argent ?
Oui, le notaire vérifie l’origine des fonds pour sécuriser la transaction et respecter ses obligations. Il peut demander une attestation, une preuve complémentaire ou un document bancaire si quelque chose paraît incohérent.
Un achat comptant est-il plus rapide qu’avec un prêt ?
Souvent oui, car il n’y a pas d’attente liée au crédit ni de validation bancaire finale. Le délai dépend toutefois de la qualité du dossier, de la réactivité du vendeur et des vérifications du notaire.
Peut-on acheter sans divulguer tous ses relevés ?
Vous n’avez pas toujours à montrer tous vos relevés, mais vous devez fournir assez de preuve pour rassurer les parties. L’essentiel est de démontrer l’identité, la disponibilité des fonds et leur origine sans créer de zone d’ombre.
Vous aimerez aussi
 Achat

 Achat
 Achat
 Achat