
Comment financer un investissement locatif sereinement
 Arthur
•
19 septembre 2026
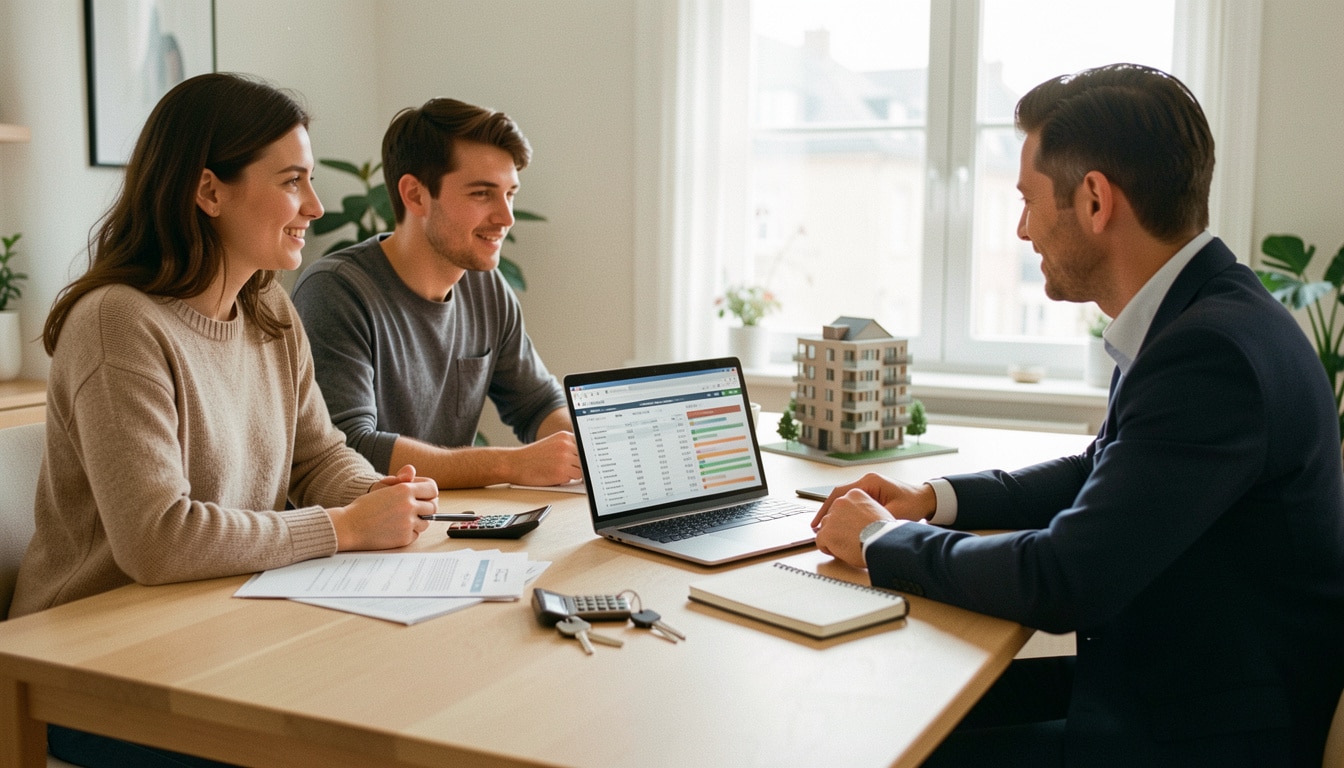
Choisir comment financer un projet locatif peut vite devenir un vrai casse-tête : faut-il miser sur un prêt classique, garder son épargne ou tenter un montage plus ambitieux ? Avant de signer, vous avez besoin d’une vision claire des options, de leurs avantages, de leurs limites et du profil pour lequel chacune fonctionne le mieux. Cette approche vous aide à comparer sans vous tromper et à sécuriser votre décision.
Financer un investissement locatif demande justement de trouver le bon équilibre entre coût, souplesse et niveau de risque. En 2026, les écarts entre les solutions peuvent représenter plusieurs milliers d’euros sur la durée totale, surtout si vous arbitrer entre apport, crédit et autofinancement. L’idée n’est pas seulement d’acheter, mais de choisir le montage qui protège votre budget, votre capacité d’emprunt et votre rendement futur.
Comment choisir la meilleure solution pour votre projet locatif
Quand vous comparez un investissement locatif, le bon choix ne dépend pas seulement du taux affiché. Il faut regarder le crédit, le financement et la banque comme un trio : l’un vous donne l’accès, l’autre fixe le coût, le dernier valide la solidité du projet. Un financement bien pensé peut vous permettre de préserver du capital, alors qu’un mauvais arbitrage peut alourdir le budget et réduire le rendement. L’avantage d’un prêt classique est sa lisibilité ; son inconvénient, c’est qu’il laisse moins de marge si le dossier est fragile. En complément, découvrez quelle banque pour credit immobilier.
Pour évaluer votre projet locatif, retenez quatre critères simples : votre capacité à emprunter, la qualité du bien, le niveau d’apport et la stabilité de vos revenus. Un service bancaire regardera aussi la condition de votre endettement actuel, l’intérêt du projet immobilier et votre budget mensuel. Par exemple, Clara, 34 ans, salariée à Lille, a choisi un financement avec 15 % d’apport sur un studio à 142 000 € : elle a obtenu un crédit plus souple et a gardé une réserve de sécurité.
| Option | Profil adapté | Atout principal | Limite |
|---|---|---|---|
| Crédit bancaire classique | Profil stable | Taux souvent compétitif | Apport parfois demandé |
| Apport personnel | Épargnant prudent | Dossier rassurant | Moins de liquidités |
| Sans apport | Bon revenu et dossier solide | Effet de levier | Exigence bancaire forte |
| Montage mixte | Projet équilibré | Souplesse | Montage plus technique |
Le financement bancaire classique : quand le choisir ?
Le financement bancaire classique convient si vous avez un revenu stable, une gestion saine et un projet locatif cohérent. La banque apprécie les dossiers simples : un emploi pérenne, peu de charge et une mensualité supportable. Dans ce cas, le crédit reste souvent le moyen le plus lisible de structurer votre investissement, avec un prêt amortissable qui sécurise le remboursement sur la durée. Pour approfondir ce sujet, consultez notre guide sur pret immobilier expatrié.
L’apport personnel : pour qui est-ce le bon compromis ?
L’apport personnel devient pertinent si vous voulez rassurer la banque sans immobiliser tout votre capital. Il peut réduire le montant du prêt, améliorer le taux et faciliter l’acceptation du dossier. L’avantage est clair : vous gardez une marge de manœuvre. L’inconvénient, lui, apparaît si vous videz trop votre épargne et perdez en sécurité financière.
Sans apport : quand le dossier peut rester solide ?
Un dossier sans apport peut rester crédible si le bien est bien placé, le projet locatif rentable et vos comptes bien tenus. La banque regarde alors la cohérence globale, pas seulement l’absence d’épargne. Si vous avez déjà un bon historique bancaire, un financement sans apport peut encore passer, surtout lorsque le loyer attendu couvre une partie importante de la mensualité.
Peut-on vraiment acheter sans apport ?
Oui, mais pas dans n’importe quelles conditions. Pour un projet locatif, la banque accepte parfois un prêt sans apport si l’emprunteur présente un profil rassurant, un taux d’endettement maîtrisé et un dossier propre. Le crédit peut alors servir à préserver votre capital et à lancer un investissement plus vite. En revanche, le service bancaire demandera souvent plus de garanties, car le risque perçu est plus élevé. Vous pourriez également être intéressé par credit immobilier lissage.
Les conditions les plus fréquentes sont simples à lire : 1) un revenu régulier, 2) une charge globale contenue, 3) une assurance adaptée, 4) un emploi stable, 5) un logement principal déjà bien géré. Pour obtenir ce financement, l’emprunteur doit aussi montrer qu’il peut supporter la mensualité même si le loyer arrive avec un décalage. Sans apport, la durée du prêt peut être plus longue et le taux un peu moins favorable, mais le projet reste possible.
Mini-comparatif rapide : sans apport = plus de levier mais plus d’exigence ; 100 % financé = achat couvert par le crédit, souvent avec frais annexes à prévoir ; apport minimal = compromis fréquent entre souplesse et sécurité. Exemple simple : pour un bien à 160 000 €, un emprunteur avec 3 000 € de charge mensuelle et 4 200 € de revenu net peut viser une mensualité autour de 720 € sur 20 ans, sous réserve de l’accord de la banque.
Les conditions que la banque attend vraiment
La banque regarde d’abord la régularité du travail, le niveau de revenu, le reste à vivre et la qualité du crédit demandé. Elle veut voir un emprunteur capable de tenir la durée du prêt sans incident. Le taux d’endettement, l’assurance et la cohérence du projet locatif pèsent lourd dans la décision finale. Pour aller plus loin, lisez credit immobilier et cdd.
Les limites à connaître avant de se lancer
Sans apport, l’avantage est évident : vous conservez votre capital. Mais l’inconvénient, c’est un dossier plus sensible aux moindres faiblesses. Si le loyer est surestimé, si le budget est trop tendu ou si le rendement futur paraît fragile, la banque peut refuser. Il faut donc mesurer le risque avant de s’engager.
L’autofinancement est-il un objectif réaliste ?
Dans un projet locatif, l’autofinancement fait rêver : le loyer couvrirait presque la mensualité, les charges et une partie de l’impôt. En réalité, il faut distinguer l’autofinancement théorique de la version réellement atteignable. Un investissement bien calibré peut se rapprocher de cet équilibre, surtout avec un bien ancien acheté à bon prix et une location bien positionnée. Mais la banque, elle, veut voir un montage financier crédible, pas une promesse trop optimiste.
Voici un repère utile : si votre loyer mensuel est de 780 €, votre mensualité de crédit de 690 €, vos charges non déductibles de 55 € et votre impôt estimé de 40 €, le seuil d’équilibre est déjà dépassé. En pratique, un régime amortissable peut aider à lisser le remboursement, tandis que certaines charges restent déductible selon la fiscalité. Le rendement brut ne suffit pas ; il faut aussi intégrer le remboursement, la vacance et les frais annexes.
Tableau de lecture : autofinancement théorique = loyer supérieur à la mensualité ; partiel = loyer proche du remboursement, mais charges encore présentes ; non atteint = effort d’épargne mensuel nécessaire. Les pièges à éviter sont connus : sous-estimer la vacance, oublier l’assurance, négliger l’impôt et confondre rendement brut et rendement net. Sur un bien ancien à 128 000 €, le seuil peut basculer de 40 € à 120 € par mois selon la durée et le taux.
Ce que couvre vraiment un projet autofinancé
Un projet locatif autofinancé couvre rarement tout à la perfection. Il peut absorber la mensualité, une partie des charges et parfois la fiscalité, mais rarement sans marge. Le financement immobilier reste donc un exercice d’équilibre, surtout si le bien doit rester rentable sur le long terme.
Pourquoi le mot « autofinancé » doit être vérifié
Le terme est séduisant, mais il doit être vérifié ligne par ligne. Un crédit amortissable, des frais de service, une assurance ou une période sans loyer peuvent faire basculer le calcul. Pour un investissement locatif, mieux vaut retenir une hypothèse prudente que promettre un autofinancement qui ne tient pas après un an.
Votre capacité d’emprunt face à la réalité bancaire
La capacité d’emprunt reste le point de départ de tout investissement locatif sérieux. Avant de parler du bien, la banque regarde ce que vous pouvez supporter chaque mois. Elle additionne vos revenus, retire les charges, puis teste votre marge de sécurité. Si vous voulez obtenir un prêt cohérent, il faut donc raisonner comme un emprunteur prudent : moins de tension aujourd’hui, plus de stabilité demain.
Les critères bancaires les plus surveillés sont au nombre de cinq : revenu stable, charge maîtrisée, taux d’endettement, qualité du dossier personnel et cohérence du projet immobilier. Le service bancaire examine aussi le futur logement, l’assurance, la mensualité et le budget global. Une capacité bien évaluée évite de viser trop haut. Par exemple, avec 3 600 € de revenu net, 650 € de charge et 250 € de crédit en cours, un emprunteur peut souvent viser une mensualité supplémentaire modérée, selon le taux retenu.
Schéma logique simple : revenus – charges – reste à vivre = capacité utile. Si le reste à vivre est trop faible, la banque réduit le financement ou allonge la durée. Un investissement locatif peut alors devenir plus difficile à obtenir, même si le rendement paraît bon sur le papier. L’intérêt de cette lecture est clair : vous évitez de confondre potentiel théorique et faisabilité bancaire réelle.
Ce que la banque retient dans vos revenus
La banque retient surtout les revenus réguliers : salaire, pension stable ou revenus professionnels récurrents. Elle peut être plus prudente avec des revenus variables. Pour un emprunteur, l’objectif est de montrer une base solide, car le crédit repose d’abord sur la capacité à tenir dans le temps.
Comment les charges et l’assurance changent le calcul
Chaque charge pèse dans le calcul : prêt auto, crédit conso, pension, assurance et dépenses récurrentes. L’assurance emprunteur ajoute parfois 20 à 45 € par mois selon le capital. Sur un projet locatif, ces éléments réduisent la marge disponible et peuvent faire baisser le montant à obtenir.
Le rôle du reste à vivre dans la décision
Le reste à vivre est un garde-fou. Même avec un bon revenu, la banque veut vérifier que vous pouvez vivre correctement après la mensualité. Si le montant restant est trop bas, le financement devient fragile. Pour un investissement locatif, cette marge rassure autant que le taux affiché.
Investir quand un crédit est déjà en cours
Vous avez déjà un prêt en cours et vous voulez malgré tout avancer sur un projet locatif ? C’est possible, mais il faut composer avec la charge existante, le taux d’endettement et la réaction de la banque. Un second crédit peut rester envisageable si votre revenu supporte l’ensemble et si le capital restant dû n’est pas trop élevé. Le point clé est simple : la banque veut voir un emprunteur capable d’absorber le nouveau financement sans fragiliser son budget.
Quatre scénarios se présentent souvent : nouveau prêt accepté tel quel, demande refusée, rachat de crédit pour alléger la charge, ou regroupement pour repartir sur une base plus saine. Le choix dépend du personnel de votre situation, de la durée restante et du rendement attendu. Un investissement locatif bien présenté peut encore passer si le loyer futur compense une partie de la mensualité. À l’inverse, un dossier déjà trop serré peut bloquer le projet immobilier.
Comparatif rapide : rachat de crédit = baisse possible de la mensualité, mais coût total plus élevé ; regroupement = respiration budgétaire, mais durée allongée ; nouveau prêt = solution la plus directe, si le dossier reste solide. Exemple : avec 1 050 € de charge mensuelle et 4 500 € de revenu, un emprunteur peut envisager un financement complémentaire modéré, à condition que la banque juge le projet cohérent et l’assurance acceptable.
Quand un second crédit reste envisageable
Un second crédit reste envisageable si vos revenus sont stables, si votre charge actuelle est maîtrisée et si le nouveau projet locatif apporte une vraie logique patrimoniale. La banque regarde alors le taux d’effort global, mais aussi votre comportement bancaire. Un dossier propre peut encore obtenir un accord.
Quand il vaut mieux alléger d’abord sa dette
Si vos mensualités cumulées deviennent trop lourdes, mieux vaut alléger votre dette avant d’emprunter à nouveau. Un crédit trop tendu réduit vos marges de manœuvre et peut nuire au futur investissement. Dans ce cas, le financement doit d’abord sécuriser votre budget, pas seulement accélérer l’achat.
Les leviers qui rassurent la banque et sécurisent votre dossier
Pour convaincre la banque, il ne suffit pas d’avoir un bon projet locatif ; il faut aussi le présenter proprement. Un service bancaire apprécie les dossiers lisibles, avec des chiffres cohérents, un bien identifié et un financement clair. Si vous voulez obtenir un prêt dans de bonnes conditions, chaque détail compte : loyer estimé, capital demandé, assurance, taux, rendement et patrimoine déjà constitué.
Cinq leviers rassurent vraiment : 1) un apport partiel, 2) des comptes sans incident, 3) un revenu stable, 4) un bien immobilier bien situé, 5) un régime fiscal compris et justifié. Le tableau ci-dessous résume l’intérêt de chaque levier pour la banque. Il montre aussi pourquoi un dossier bien préparé peut faire la différence sur un investissement locatif, surtout si vous visez un terme de détention long.
| Levier | Effet sur le dossier | Intérêt pour la banque |
|---|---|---|
| Apport | Réduit le risque | Engagement personnel visible |
| Revenus stables | Renforce la solvabilité | Visibilité sur le remboursement |
| Bien bien situé | Améliore la liquidité du projet | Risque locatif réduit |
| Fiscalité claire | Rassure sur le montage | Projection financière plus fiable |
| Assurance adaptée | Sécurise le prêt | Protection du capital |
Exemple de dossier bien présenté : un couple avec 5 200 € de revenu mensuel, 12 000 € d’épargne, un appartement ancien à 176 000 € et un loyer prévisionnel de 790 €. En montrant un projet locatif cohérent, un rendement crédible et des charges maîtrisées, ils augmentent nettement leurs chances d’accord.
Les pièces qui renforcent le dossier
Les pièces les plus utiles sont simples : relevés bancaires, avis d’imposition, justificatifs de revenu, tableau de charges et estimation locative. Plus votre dossier est clair, plus le service bancaire comprend votre logique. Pour un investissement locatif, la transparence vaut souvent autant qu’un bon taux.
Le rôle du courtier dans la négociation
Le courtier compare les offres, négocie le prêt et aide à présenter le projet sous son meilleur angle. Il peut faire gagner du temps et parfois quelques dixièmes de point sur le taux. Pour un crédit locatif, cet accompagnement est souvent utile si votre dossier est complexe ou si vous voulez optimiser le rendement global.
Les erreurs qui font baisser la crédibilité du projet
Les erreurs classiques sont connues : surestimer le loyer, oublier une charge, présenter un budget flou ou multiplier les crédits sans explication. Une banque repère vite un dossier fragile. Pour un investissement locatif, la crédibilité se construit avec des chiffres simples, réalistes et cohérents.
FAQ – Questions fréquentes sur le financement d’un projet locatif
Peut-on acheter un bien locatif sans apport ?
Oui, c’est possible si votre crédit reste supportable et si la banque juge votre dossier solide. Un bon revenu, une charge faible et un projet immobilier cohérent peuvent suffire à obtenir un financement locatif sans apport.
Les loyers sont-ils pris en compte par la banque ?
Oui, mais avec prudence. La banque retient souvent une partie du loyer seulement, car elle anticipe la vacance et les charges. Pour un investissement locatif, ce revenu améliore le dossier sans garantir l’accord.
L’autofinancement est-il vraiment atteignable ?
Parfois, oui, surtout si le bien est acheté au bon prix et si le loyer couvre une grande partie de la mensualité. Mais l’autofinancement reste un objectif à vérifier avec des chiffres réalistes, pas une promesse automatique.
Que faire si j’ai déjà un crédit en cours ?
Vous pouvez encore demander un prêt, mais la banque analysera votre charge globale. Si le budget est trop serré, un rachat ou un regroupement peut aider avant de lancer un nouvel investissement locatif.
Faut-il passer par un courtier pour obtenir un prêt ?
Ce n’est pas obligatoire, mais souvent utile. Un courtier compare les offres, défend votre dossier et peut vous aider à obtenir un financement plus adapté à votre projet et à votre profil bancaire.
Quel est le point de vigilance principal avant de signer ?
Le point clé, c’est la cohérence entre le loyer attendu, la mensualité, les charges et votre revenu. Si l’un de ces éléments est trop optimiste, le financement locatif peut devenir fragile sur la durée.
Vous aimerez aussi
 Location

 Location
 Location
 Location